Domain gebuehren-tabelle.de kaufen?
Wir ziehen mit dem Projekt
gebuehren-tabelle.de um.
Sind Sie am Kauf der Domain
gebuehren-tabelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebuehren-tabelle.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
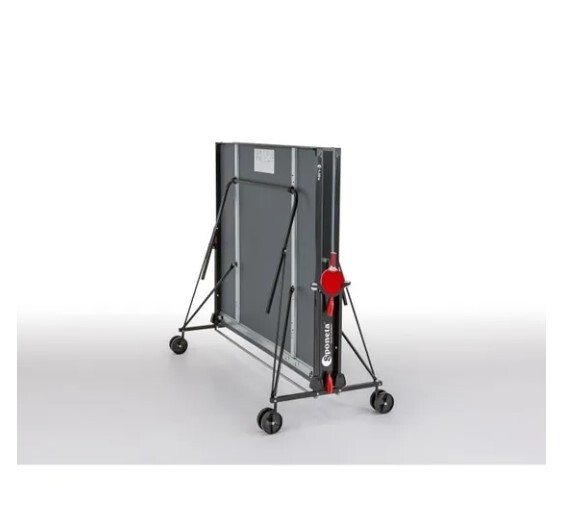
Sponeta - Tabelle Tabelle - Kompakte Tischtene -Tisch - externe Verwendung - Grau und SchwarzSPONETA Tischtennisplatte kompakt - Für den Außenbereich - Rundrohre aus lackiertem Stahl (25 mm Durchmesser) - Korrosionsschutzbehandlung - Melaminplatte - Rahmen: 36 mm - 4 doppelte Räder, davon 2 multidirektionale Räder - Farben: Grau und Schwarz - Lieferung mit einem Netz aus Polyethylen.538,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012 , Die GOZ-Gebührenordnung für Zahnärzte - vom 16. November 2011 ist die neue amtliche Grundlage für die Privatliquidation des Zahnarztes. Das Gebührenverzeichnis der GOZ enthält Leistungen aus folgenden Gebieten: A Allgemeine zahnärztliche Leistungen B Prophylaktische Leistungen C Konservierende Leistungen D Chirurgische Leistungen E Leistungen bei Erkrankungen der Mundschleimhaut und des Parodontiums F Prothetische Leistungen G Kieferorthopädische Leistungen H Eingliederung von Aufbisshilfen und Schienen J Funktionsanalytische und funktionstherapeutisch Leistungen K Implanatologische Leistungen L Zuschläge zu bestimmten zahnärztlich-chirurgischen Leistungen Die Ausgabe enthält außerdem einen Auszug aus der GOÄ. Das Leistungsverzeichnis ist noch benutzerfreundlicher geworden und enthält neben Punktzahl und einfachem Punktwert auch den häufig verwendeten Schwellenwert sowie den Höchstwert. , Staubsauger > Autopflege & Aufbereitung , Erscheinungsjahr: 201201, Produktform: Geheftet, Seitenzahl/Blattzahl: 100, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Fachschema: Gebührenordnung für Zahnärzte - GOZ~Zahnarzt / Gebührenordnung~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Zahnheilkunde, Fachkategorie: Zahnheilkunde, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Ärzteverlag, Länge: 211, Breite: 148, Höhe: 12, Gewicht: 219, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783934280366, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237893329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **


Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
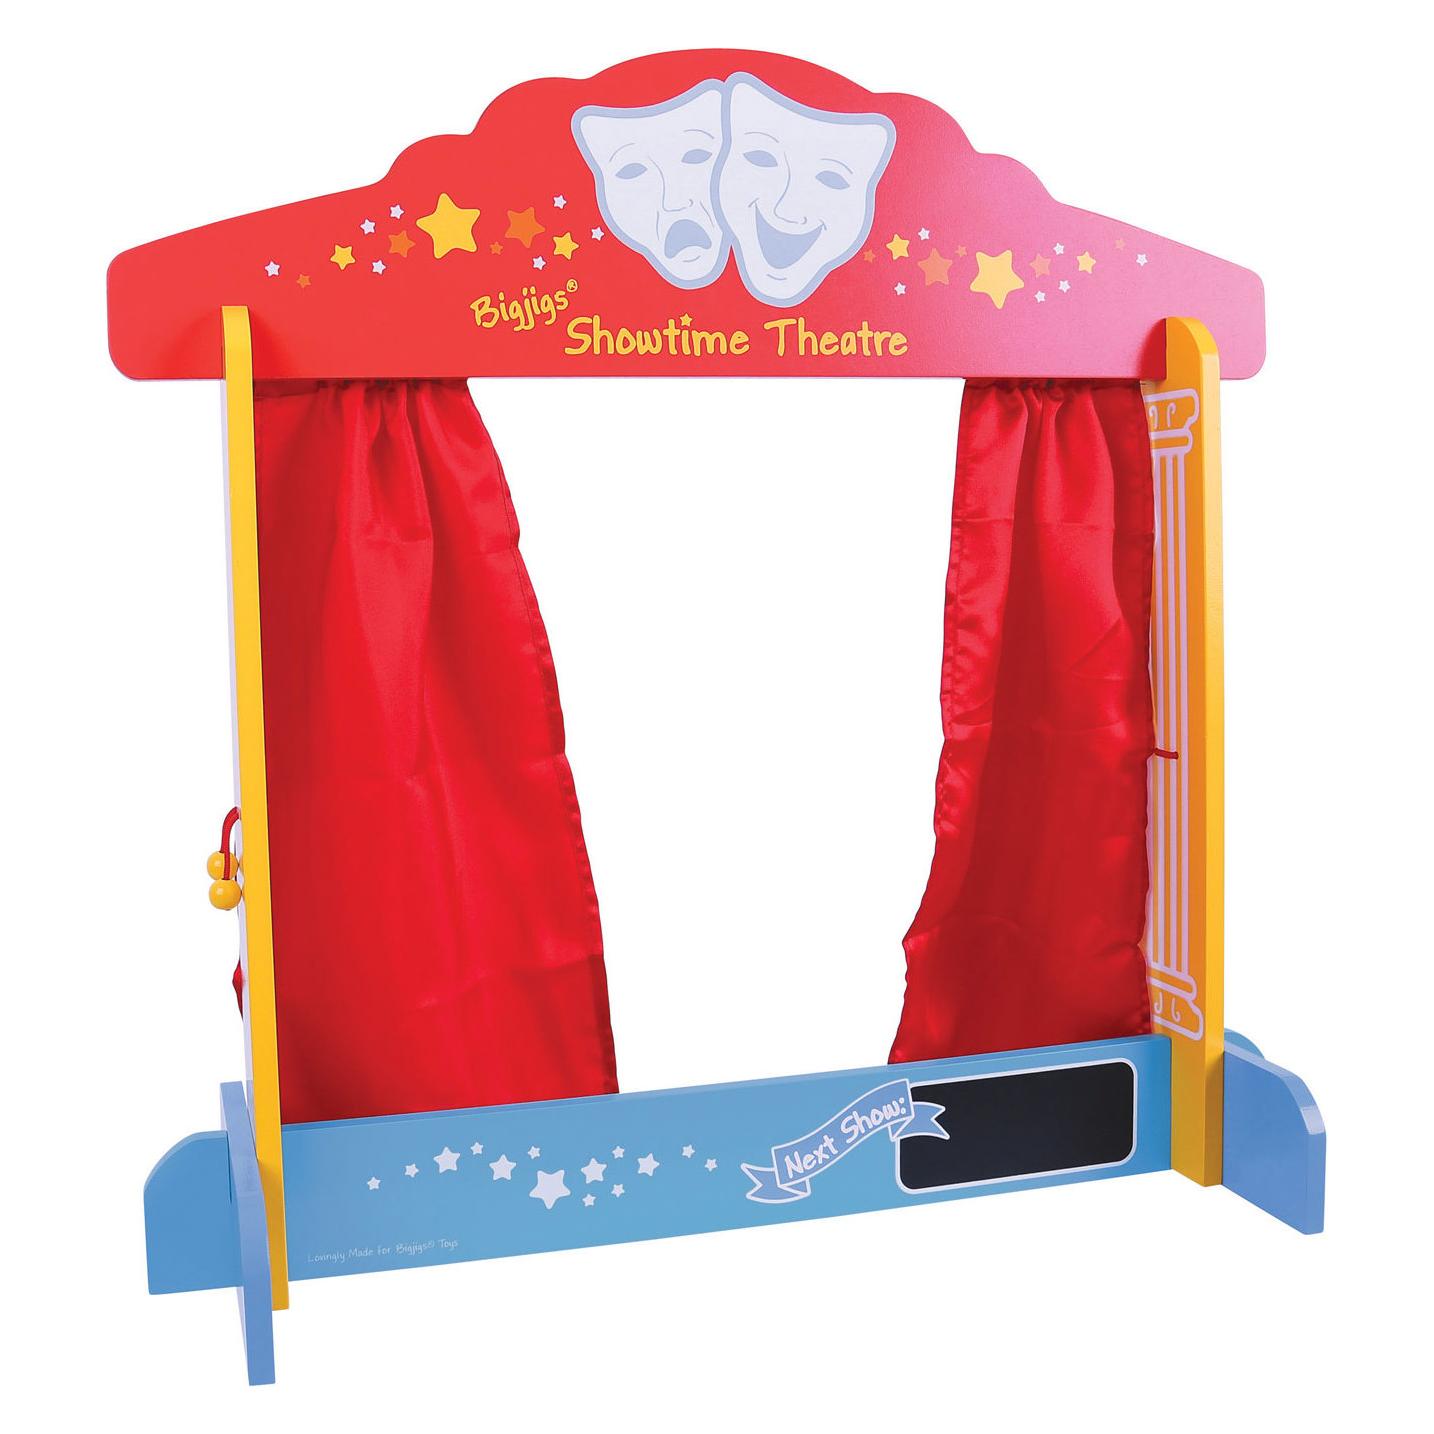
Bigjigs Tabelle PuppetBigjigs Table Top Theatre Es ist Showtime! Mit dem Bigjigs Toys Showtime Puppentheater können kleine Puppenspieler ihre eigene, preisgekrönte Aufführung inszenieren. Mit diesem entzückenden Puppentheater aus Holz wird jede Aufführung zum Publikumsliebling. Unser meistverkauftes Puppentheaterspielzeug ist grosszügig bemessen, sodass Kinder hinter der Bühne sitzen und ihre eigene Show inszenieren können. Es ist klein genug, um auf einen Tisch gestellt zu werden. Der Holzrahmen ist aus hochwertigen, nachhaltigen Materialien gefertigt und wird mit roten Vorhängen mit Seideneffekt und einer Kreidetafel geliefert, um die Zuschauer über die nächste Aufführungszeit zu informieren. Fördert fantasievolle Solo- und Gruppenrollenspiele. Fügen Sie einfach eine beliebige Anzahl von Fingerpuppen aus dem Bigjigs Toys Puppentheater-Sortiment hinzu, und die Bühne ist bereit für Kreativität. Entspricht den geltenden europäischen Sicherheitsnormen. Erfordert die Montage durch einen Erwachsenen.47,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sponeta - Tabelle Tabelle - Kompakte Tischtene -Tisch - externe Verwendung - Grau und SchwarzSPONETA Tischtennisplatte kompakt - Für den Außenbereich - Rundrohre aus lackiertem Stahl (25 mm Durchmesser) - Korrosionsschutzbehandlung - Melaminplatte - Rahmen: 36 mm - 4 doppelte Räder, davon 2 multidirektionale Räder - Farben: Grau und Schwarz - Lieferung mit einem Netz aus Polyethylen.538,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012 , Die GOZ-Gebührenordnung für Zahnärzte - vom 16. November 2011 ist die neue amtliche Grundlage für die Privatliquidation des Zahnarztes. Das Gebührenverzeichnis der GOZ enthält Leistungen aus folgenden Gebieten: A Allgemeine zahnärztliche Leistungen B Prophylaktische Leistungen C Konservierende Leistungen D Chirurgische Leistungen E Leistungen bei Erkrankungen der Mundschleimhaut und des Parodontiums F Prothetische Leistungen G Kieferorthopädische Leistungen H Eingliederung von Aufbisshilfen und Schienen J Funktionsanalytische und funktionstherapeutisch Leistungen K Implanatologische Leistungen L Zuschläge zu bestimmten zahnärztlich-chirurgischen Leistungen Die Ausgabe enthält außerdem einen Auszug aus der GOÄ. Das Leistungsverzeichnis ist noch benutzerfreundlicher geworden und enthält neben Punktzahl und einfachem Punktwert auch den häufig verwendeten Schwellenwert sowie den Höchstwert. , Staubsauger > Autopflege & Aufbereitung , Erscheinungsjahr: 201201, Produktform: Geheftet, Seitenzahl/Blattzahl: 100, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Fachschema: Gebührenordnung für Zahnärzte - GOZ~Zahnarzt / Gebührenordnung~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Zahnheilkunde, Fachkategorie: Zahnheilkunde, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Ärzteverlag, Länge: 211, Breite: 148, Höhe: 12, Gewicht: 219, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783934280366, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237893329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.