Domain gebuehren-tabelle.de kaufen?
Wir ziehen mit dem Projekt
gebuehren-tabelle.de um.
Sind Sie am Kauf der Domain
gebuehren-tabelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebuehren-tabelle.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
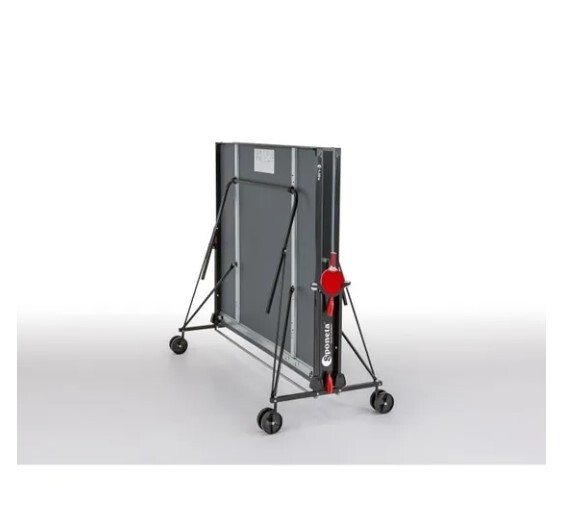
Sponeta - Tabelle Tabelle - Kompakte Tischtene -Tisch - externe Verwendung - Grau und SchwarzSPONETA Tischtennisplatte kompakt - Für den Außenbereich - Rundrohre aus lackiertem Stahl (25 mm Durchmesser) - Korrosionsschutzbehandlung - Melaminplatte - Rahmen: 36 mm - 4 doppelte Räder, davon 2 multidirektionale Räder - Farben: Grau und Schwarz - Lieferung mit einem Netz aus Polyethylen.538,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012 , Die GOZ-Gebührenordnung für Zahnärzte - vom 16. November 2011 ist die neue amtliche Grundlage für die Privatliquidation des Zahnarztes. Das Gebührenverzeichnis der GOZ enthält Leistungen aus folgenden Gebieten: A Allgemeine zahnärztliche Leistungen B Prophylaktische Leistungen C Konservierende Leistungen D Chirurgische Leistungen E Leistungen bei Erkrankungen der Mundschleimhaut und des Parodontiums F Prothetische Leistungen G Kieferorthopädische Leistungen H Eingliederung von Aufbisshilfen und Schienen J Funktionsanalytische und funktionstherapeutisch Leistungen K Implanatologische Leistungen L Zuschläge zu bestimmten zahnärztlich-chirurgischen Leistungen Die Ausgabe enthält außerdem einen Auszug aus der GOÄ. Das Leistungsverzeichnis ist noch benutzerfreundlicher geworden und enthält neben Punktzahl und einfachem Punktwert auch den häufig verwendeten Schwellenwert sowie den Höchstwert. , Staubsauger > Autopflege & Aufbereitung , Erscheinungsjahr: 201201, Produktform: Geheftet, Seitenzahl/Blattzahl: 100, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Fachschema: Gebührenordnung für Zahnärzte - GOZ~Zahnarzt / Gebührenordnung~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Zahnheilkunde, Fachkategorie: Zahnheilkunde, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Ärzteverlag, Länge: 211, Breite: 148, Höhe: 12, Gewicht: 219, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783934280366, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237893329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
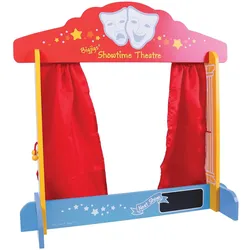
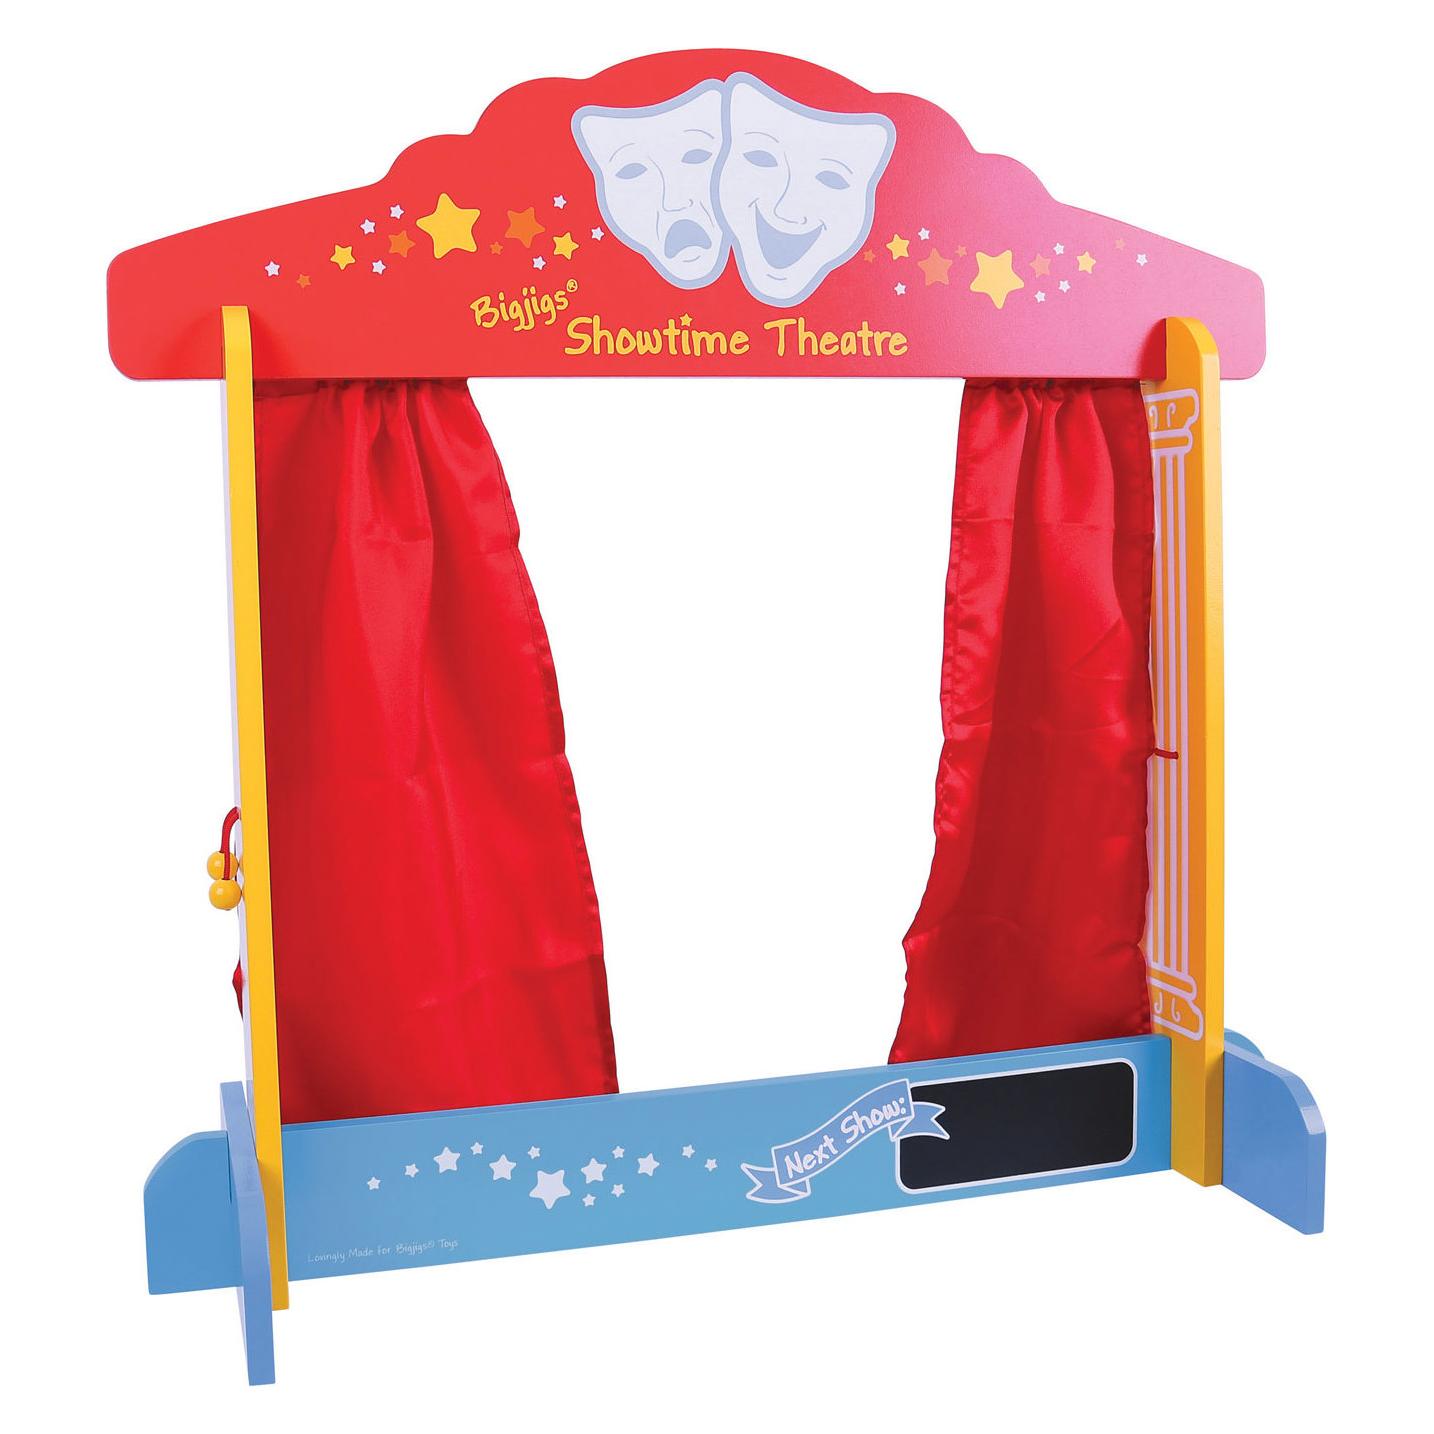
Bigjigs Tabelle PuppetBigjigs Table Top Theatre Es ist Showtime! Mit dem Bigjigs Toys Showtime Puppentheater können kleine Puppenspieler ihre eigene, preisgekrönte Aufführung inszenieren. Mit diesem entzückenden Puppentheater aus Holz wird jede Aufführung zum Publikumsliebling. Unser meistverkauftes Puppentheaterspielzeug ist grosszügig bemessen, sodass Kinder hinter der Bühne sitzen und ihre eigene Show inszenieren können. Es ist klein genug, um auf einen Tisch gestellt zu werden. Der Holzrahmen ist aus hochwertigen, nachhaltigen Materialien gefertigt und wird mit roten Vorhängen mit Seideneffekt und einer Kreidetafel geliefert, um die Zuschauer über die nächste Aufführungszeit zu informieren. Fördert fantasievolle Solo- und Gruppenrollenspiele. Fügen Sie einfach eine beliebige Anzahl von Fingerpuppen aus dem Bigjigs Toys Puppentheater-Sortiment hinzu, und die Bühne ist bereit für Kreativität. Entspricht den geltenden europäischen Sicherheitsnormen. Erfordert die Montage durch einen Erwachsenen.47,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sponeta - Tabelle Tabelle - Kompakte Tischtene -Tisch - externe Verwendung - Grau und SchwarzSPONETA Tischtennisplatte kompakt - Für den Außenbereich - Rundrohre aus lackiertem Stahl (25 mm Durchmesser) - Korrosionsschutzbehandlung - Melaminplatte - Rahmen: 36 mm - 4 doppelte Räder, davon 2 multidirektionale Räder - Farben: Grau und Schwarz - Lieferung mit einem Netz aus Polyethylen.538,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012Gebührenordnung für Zahnärzte (GOZ) Stand 01.01.2012 , Die GOZ-Gebührenordnung für Zahnärzte - vom 16. November 2011 ist die neue amtliche Grundlage für die Privatliquidation des Zahnarztes. Das Gebührenverzeichnis der GOZ enthält Leistungen aus folgenden Gebieten: A Allgemeine zahnärztliche Leistungen B Prophylaktische Leistungen C Konservierende Leistungen D Chirurgische Leistungen E Leistungen bei Erkrankungen der Mundschleimhaut und des Parodontiums F Prothetische Leistungen G Kieferorthopädische Leistungen H Eingliederung von Aufbisshilfen und Schienen J Funktionsanalytische und funktionstherapeutisch Leistungen K Implanatologische Leistungen L Zuschläge zu bestimmten zahnärztlich-chirurgischen Leistungen Die Ausgabe enthält außerdem einen Auszug aus der GOÄ. Das Leistungsverzeichnis ist noch benutzerfreundlicher geworden und enthält neben Punktzahl und einfachem Punktwert auch den häufig verwendeten Schwellenwert sowie den Höchstwert. , Staubsauger > Autopflege & Aufbereitung , Erscheinungsjahr: 201201, Produktform: Geheftet, Seitenzahl/Blattzahl: 100, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Keyword: Abrechnung; GOZ; GOÄ; Gebührenordnung; Leistungsverzeichnis; Privatliquidation; privatzahnärztliche Liquidation, Fachschema: Gebührenordnung für Zahnärzte - GOZ~Zahnarzt / Gebührenordnung~Dentogen~Odontogen~Zahnheilkunde~Zahnmedizin, Fachkategorie: Zahnheilkunde, Fachkategorie: Zahnheilkunde, Warengruppe: HC/Zahnmedizin/Mund- und Kieferheilkunde, Fachkategorie: Zahnheilkunde, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Aerzte Verlag, Verlag: Deutscher Ärzteverlag, Länge: 211, Breite: 148, Höhe: 12, Gewicht: 219, Produktform: Geheftet, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783934280366, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237893329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Tabelle, Gesamtabzug 2021 Monat, FachbücherDie Tabelle "Gesamtabzug 2021 Monat" von Stollfuss Buch ist eine umfassende Tagebuchagenda, die speziell für das Jahr 2021 konzipiert wurde. Sie bietet eine detaillierte Übersicht über wichtige steuerliche Änderungen und rechtliche Entwicklungen, die in diesem Jahr relevant waren. Die Agenda ist besonders nützlich für Fachleute, die sich mit Steuerrecht und Finanzverwaltung beschäftigen, da sie aktuelle Informationen zu Gesetzesänderungen, neuen Rechtsprechungen und Verwaltungsverlautbarungen enthält. Zu den wesentlichen Inhalten gehören unter anderem die Anhebung des Grundfreibetrags und des Kinderfreibetrags sowie Anpassungen des Steuertarifs. Mit einem robusten Hardcover-Einband und einer grosszügigen Anzahl von 420 Blättern bietet diese Agenda ausreichend Platz für Notizen und Planungen. - Berücksichtigung von Gesetzesänderungen und aktueller Rechtsprechung - Robuster harter Einband für Langlebigkeit - Umfangreiche Notizmöglichkeiten mit 420 Blättern.87,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.